摘要:个人流水办理并非易事,其中暗藏诸多陷阱。本文通过真实案例解析,揭示操作细节与行业洞察,提供可执行动作,助你避开常见误区,实现合规办理。
张姐的困惑:为什么银行驳回了申请?
上周,从事个体经营的张女士满脸焦虑地走进我们的咨询室。(这事她后来才跟我们说)她手里攥着一叠厚厚的银行流水单,眉头紧锁。“我明明提供了完整的流水,为什么贷款申请还是被驳回了?”她声音里带着一丝颤抖,手指不自觉地摩挲着文件边缘。
这并不是个例。在日常业务受理中,我们发现有不少客户像张姐一样,对遵义个人流水办理存在误解,认为只要有了流水就能万事大吉。殊不知,这里面的门道远比想象中复杂。
外行不知的操作细节:流水背后的“密码”
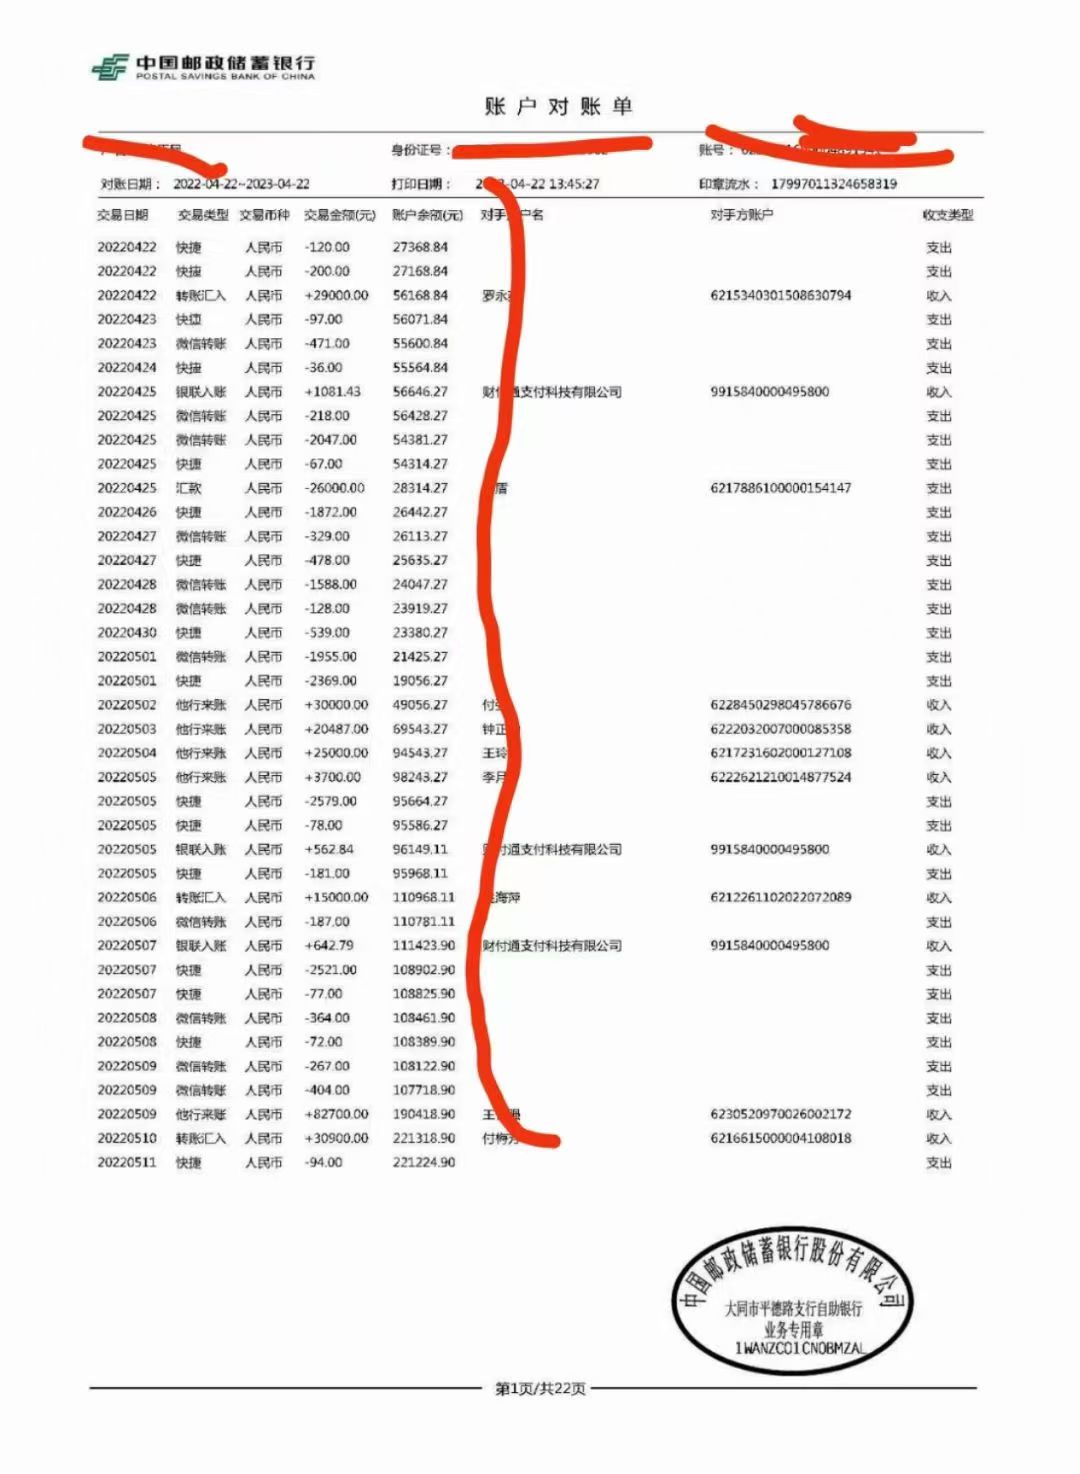
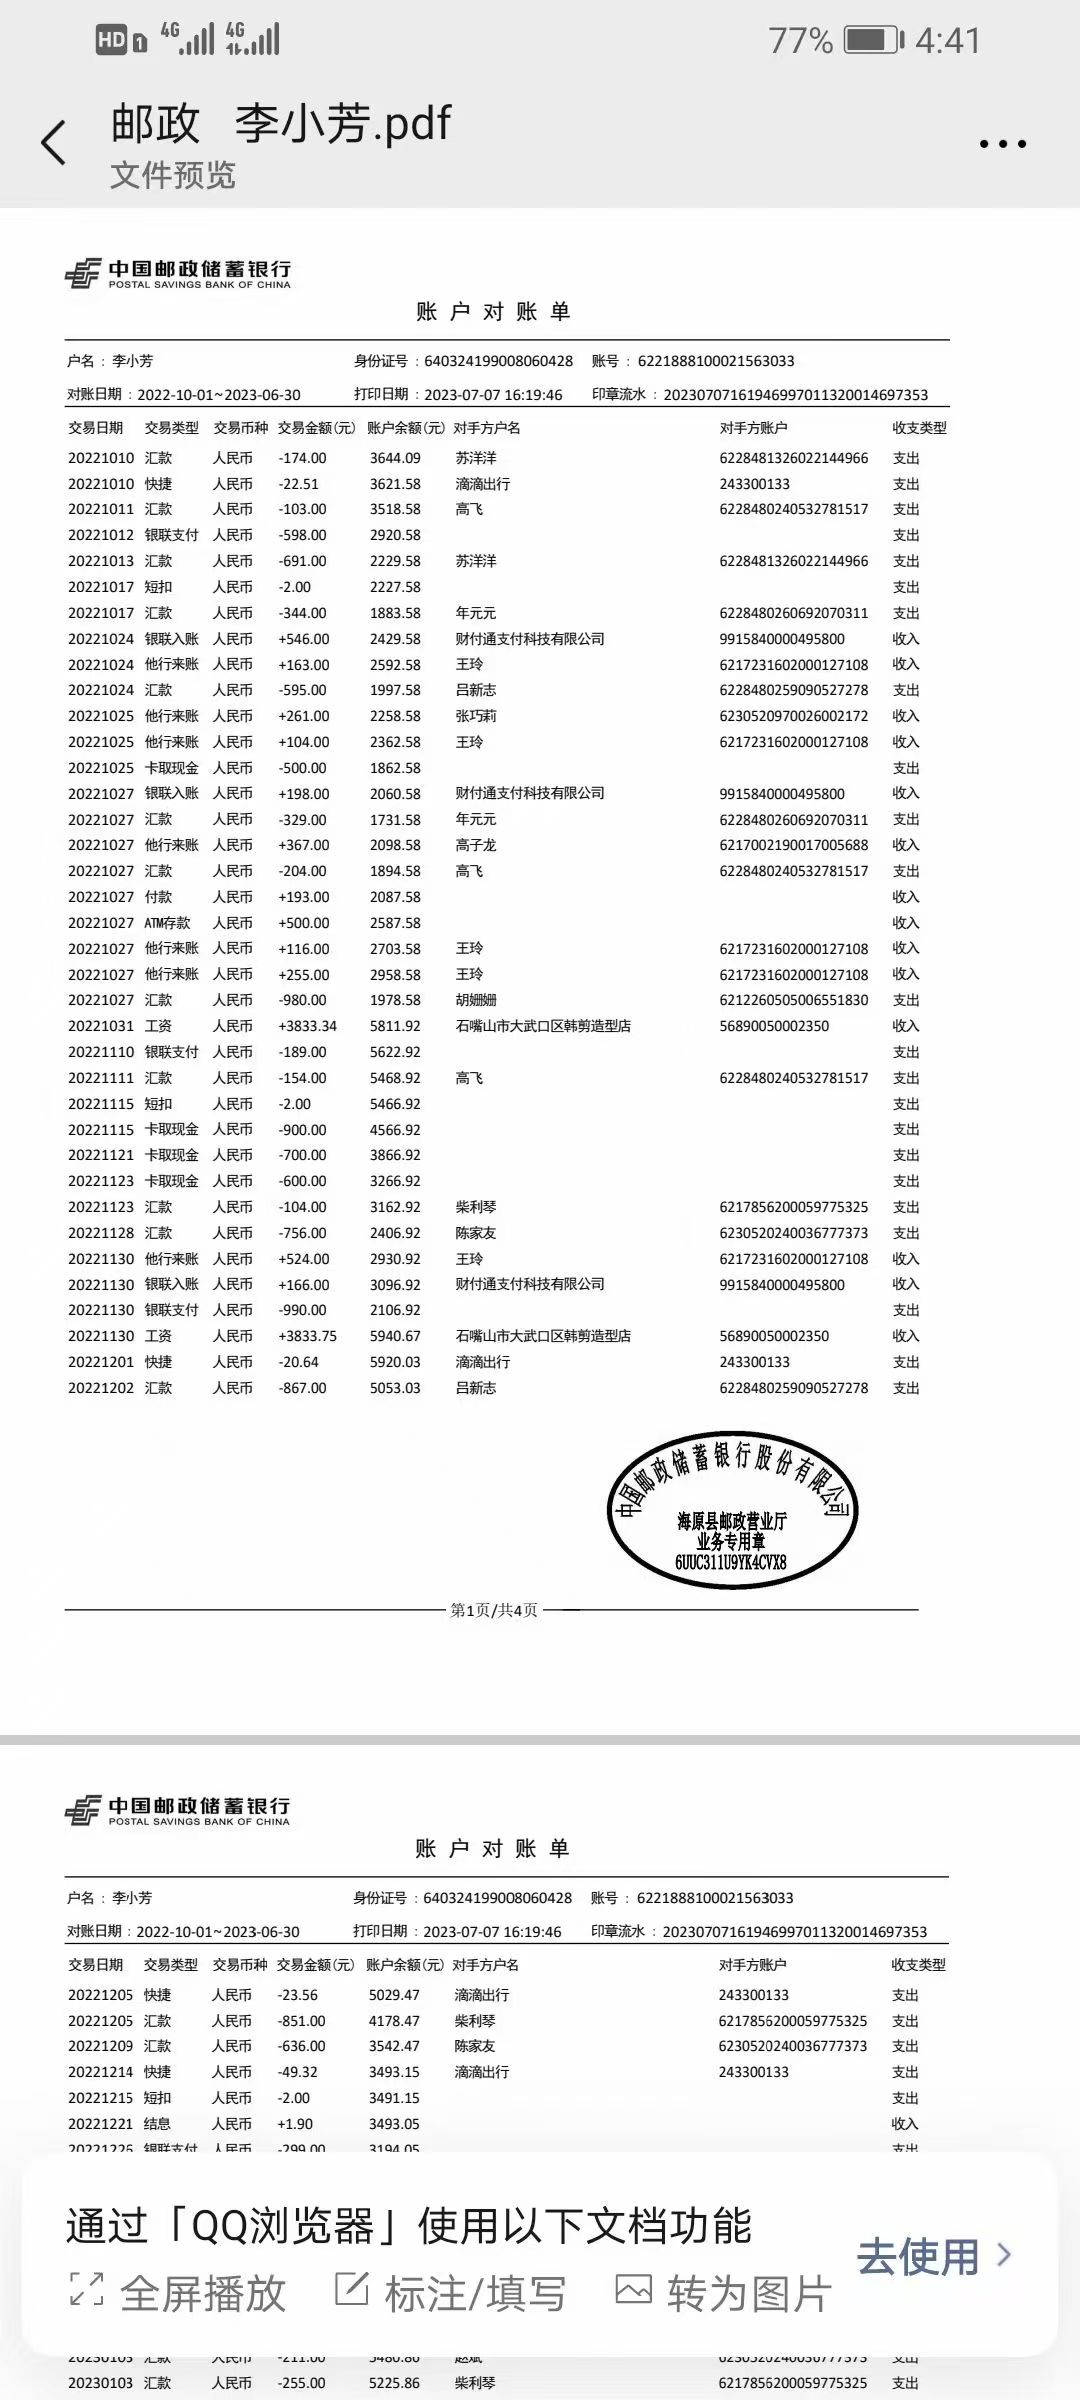
大多数人在处理遵义个人流水办理相关事务时,往往只关注流水的金额和时间,却忽略了银行真正看重的——资金流向的合理性与稳定性。举个简单的例子,如果你的流水中频繁出现大额不明来源的资金进出,即便总额再高,也可能被视为风险信号。
- 首先,银行会审查资金的来源是否合法、稳定。
- 其次,关注资金用途,是否有合理的消费或经营场景支撑。
- 最后,交易对手的信息也是重要参考,过于分散或可疑的对手方可能引发警觉。
之前觉得只要流水多就行,后来发现原来每一笔资金的“来龙去脉”都至关重要。这就是为什么张姐尽管提交了看似完美的流水,却依然遭遇滑铁卢的原因所在。
行业洞察:灰色地带与合规路径
市场上流传着各种关于遵义此类个人流水办理问题的“捷径”,比如通过虚假交易制造流水等。但我们必须明确指出,这些方式不仅违法,而且很容易被银行识破,最终得不偿失。
那么,正确的做法是什么呢?关键在于真实性和规范性。确保你的经营活动真实发生,资金往来有据可查。如果涉及到一些特殊的资金操作,务必留存好相关的合同、发票等证明材料。
“银行不是看流水的量,而是看流水的质量。” ——这是我们经常给客户的建议。
可执行动作:从今天开始自查
如果你正在准备或已经处于遵义个人流水办理的过程中,现在就花十分钟时间,检查一下你的流水是否存在以下问题:
- 资金来源不明晰,缺乏相应的证明文件。
- 资金流动没有规律,忽大忽小,且无法用实际业务解释。
- 交易对手方信息缺失或存在明显不合理之处。
针对这些问题,及时补充完善相关资料,调整不合理的部分。记住,真实性永远是第一位的。
案例特写:李总的转机
李先生是一位小微企业主,在去年申请贷款时也遇到了类似的问题。他的流水中有很多大额提现记录,却没有明确的用途说明。经过我们的指导,他重新梳理了账目,补充了提现后的具体使用凭证,比如采购合同、支付货款的凭据等。最终,他的贷款申请顺利通过。
“原来办理个人流水不是简单地把钱走一遍就行了,背后要有实实在在的内容支撑。”李先生感慨地说,脸上露出如释重负的表情。
结尾:别让无知成为阻碍
在遵义涉及个人流水办理的场景中,知识的盲区可能会让你陷入不必要的困境。希望大家都能重视起来,不要等到出了问题才后悔莫及。
如果你也遇到了类似的难题,不妨先停下来,仔细审视一下自己的流水情况。必要时,寻求专业的帮助,毕竟专业人士的经验和判断力能为你规避不少风险。




发表评论